貯金口座の分け方|2口座で始める先取り貯金と自動化
「貯金したいのに、月末になるとお金が残らない」
「口座を分けるといいらしいけど、何から始めればいい?」
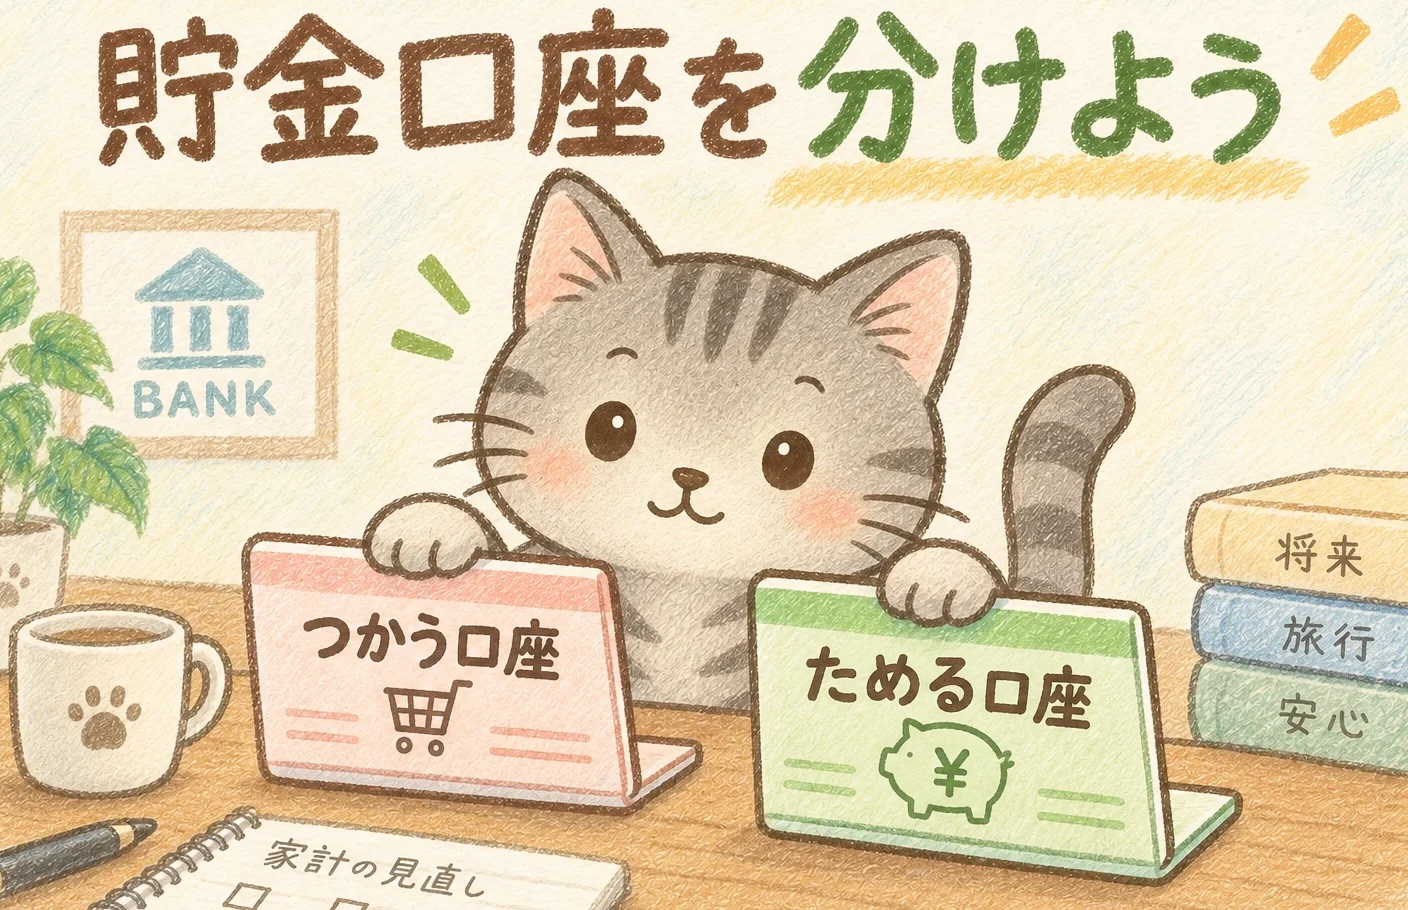
そんな人は、今の銀行を生活用にして、別の銀行に貯金用口座を1つ用意する方法から試してみましょう。
おじ「口座に残っていると、全部使っていい気がしますな」
ねこ「未来の自分のお金を、先に取り置きしておきましょうぞ🐾」
この記事では、生活用と貯金用の2口座を基本に、貯金額の決め方から自動化まで、初心者さんが始めやすい順番で説明します。
📌この記事でわかること
- ✅ 生活用・貯金用の口座の分け方
- ✅ 無理なく続ける貯金額の決め方
- ✅ 先取り貯金を自動化する方法
- ✅ 手数料や残高不足を防ぐポイント
✅先に結論|迷ったら、この順番で始める
先取り貯金を始めるなら、まずは次の4つです。
- 今の銀行を、生活費と引き落とし用にする
- 別の銀行に、貯金用口座を1つ用意する
- 生活費を確保して、まずは月5,000円を試す
- 給料が入ったら移し、慣れたら自動化する
月5,000円が厳しければ、1,000円からで大丈夫。 金額を大きくするより、無理なく続く流れを作りましょう。
前:[ネット銀行の安全対策と選び方]|次:[家計簿の始め方]|[家計見直しまとめ]
🏦貯金口座の分け方|まずは生活用と貯金用の2つ
👛今の銀行は、そのまま生活用にする
最初から給与の受取先や引き落とし先を全部変更する必要はありません。
今使っている銀行を生活用として残し、貯金用の口座と役割を分けましょう。
| 口座 | 入れておくお金・使い道 |
|---|---|
| 生活用口座 | 給与や年金の受取、家賃・公共料金・カード代の引き落とし、日々の生活費 |
| 貯金用口座 | 毎月取り分ける貯金、急な出費への備え、将来使うお金 |
支払いは、できる範囲で生活用口座にまとめると、残高を確認する場所を減らせます。
貯金用口座は、普段の買い物や引き落としに使わない。 まずは、この役割分担を決めればOKです。
🏷️貯金をつい使う人は、別の銀行がおすすめ
生活費と貯金が一緒だと、残高を見て「まだ使える」と感じてしまうことがあります。
そこで、貯金分を別の銀行へ移し、普段の支払いから切り離します。
取り崩す前に「貯金を戻してまで使うかな?」と考える一手間を作るのが狙いです。
貯金用のキャッシュカードを普段の財布と分けて保管するのも、使い分けの助けになります。
ただし、口座を分けるだけで収入が増えるわけではありません。生活費が足りなければ戻すことになるので、取り分ける金額も一緒に調整しましょう。
🔍貯金用口座は、手持ちの口座から探す
すでに別の銀行の口座を持っているなら、まずは貯金用に使えるか確認します。
見るところは、次の3つです。
- 生活用口座から、手数料を抑えて移せるか
- 残高・明細・通知を確認しやすいか
- 慣れたら、自動で移す方法を使えるか
条件に合えば、新しい口座を増やす必要はありません。
新しく作る場合は、ネット銀行も候補です。金利だけでなく、入金方法や管理のしやすさ、必要なときに引き出せるかも確認しましょう。
なお、同じ銀行の目的別口座などで生活費と貯金を区別できる人は、その方法でも構いません。詳しくは後半のFAQで補足します。
🗂️口座を増やしすぎず、変更は少しずつ
口座が増えると、管理するアプリや認証、残高の確認先も増えます。
まずは2口座を基本にし、細かな目的分けはメモや銀行の目的別機能を使う方法もあります。
給与の受取口座を変更したい場合は、勤務先に手続きと締切を確認しましょう。初回の給与が新しい口座へ入るまで、元の口座は残しておきます。
引き落とし先を変更するときも、切り替え後の支払いを確認するまで、元の口座に必要な残高を残してください。
💰先取り貯金はいくら?金額の決め方と注意点
🌱迷ったら月5,000円、厳しければ1,000円から
「いくらにすればいいか分からない」という人は、必要な生活費と支払いを残したうえで、月5,000円を取り分けられるか考えてみましょう。
毎月5,000円なら、1年間で6万円です。
厳しければ月1,000円に下げて構いません。月1,000円でも、1年間で1万2,000円になります。
※途中の引き出し、利息、手数料を考慮しない単純計算です。
月5,000円は、始めるための例です。最低額でも、全員に合う正解でもありません。
貯金のために生活費を借りたり、必要な支払いを遅らせたりしないことが大切です。
📊手取りの割合は、慣れてから目標にする
手取りの10%・20%などを目標にする方法もあります。
たとえば、手取り20万円なら、
- 10%:月2万円
- 20%:月4万円
です。
ただし、家賃や家族構成、介護・教育の負担によって、無理なく残せる金額は異なります。
最初は金額を決めて試し、余裕があれば月1,000円ずつ増やすなど、少しずつ調整しましょう。月1万円を1年間続ければ、取り崩しなどがなければ12万円になります。
ボーナスや臨時収入も、必要な支払いを確保したうえで「半分を貯金する」などのルールを決める方法があります。
🧾車検や税金などの「使う予定のお金」も見込む
毎月は出ない支払いを忘れると、せっかく貯めたお金を何度も取り崩すことになります。
たとえば、1年後に車検などで12万円使う予定なら、毎月1万円ずつ準備する考え方です。
これは、将来のために残す貯金とは別に、使う予定が決まっているお金です。
貯金用口座に一緒に置く場合も、メモなどで、
- 車検・税金など、使う予定のお金
- 急な出費への備えや、将来のために残すお金
を区別しましょう。
「貯金用口座に20万円あるけれど、そのうち12万円は車検用」と分かれば、残高を全部自由に使えるお金と考えずに済みます。
👛生活用口座には、生活費と予備のお金を残す
貯金を優先しすぎて、家賃やカード代が引き落とせなくなっては困ります。
生活用口座には、次の収入までの生活費・支払いに加えて、予備のお金を残しましょう。
たとえば、必要なお金が15万円なら、予備1万円を足して16万円残す、という考え方です。
ただし、予備1万円は一例です。医療費や光熱費などの変動が大きい家庭では、余裕を増やしてください。
家賃などの固定費だけでなく、食費や日用品費、確定したカードの請求額も含めて確認します。
🔁毎月取り崩すなら、貯金額を見直す
急な病気など、必要な場面で貯金を使うのは失敗ではありません。
一方、毎月の生活費が足りず、取り分けたお金を繰り返し戻しているなら、貯金額が家計に合っていない可能性があります。
先取り額を下げる、支出を見直す、使う予定のお金を分けるなど、続けやすい形に調整しましょう。
収入が減った月や必要な出費が重なった月は、減額・一時停止しても構いません。貯金が残らない理由を、性格や意志の弱さだけで決めつける必要はありませんぞ。
おじ「一度決めた金額を変えたら、失敗かと思ってましたぞ」
ねこ「暮らしに合わせて調整するのも、家計管理ですぞ🐾」
🔁先取り貯金の始め方|慣れたら自動化する
💸最初の1回は、手動でもOK
先取り貯金は、収入が入ったら、使う前に貯金分を取り分ける方法です。
まずは次の順番で、1回試してみましょう。
- 給与などの入金を確認する
- 次の収入までに必要な生活費・支払いを残す
- 決めた貯金額を、貯金用口座へ移す
- 貯金用口座への入金を確認する
たとえば、月5,000円と決めたら、先に5,000円を移してから、残りのお金で生活します。
移す前には、振込やATMの手数料も確認してください。
⚙️毎月続けるなら、まずは自動振込を確認する
手動で移すのを忘れそうなら、今の銀行で「毎月、決まった額を指定口座へ送るサービス」が使えるか確認しましょう。
「定額自動振込」「定額自動送金」などの名前で提供されています。
設定前に確認するのは、次の4つです。
【1】金額
月5,000円など、自分が決めた額を設定できるか確認します。最低金額や設定単位がある場合もあります。
【2】日付
給与などの入金後に、お金を移せる日程にします。
給料日と同じ日に設定すると、処理の順番によって入金前に引き落とされる可能性があります。休日の扱いも含め、銀行の案内を確認しましょう。
【3】手数料
振込手数料だけでなく、自動送金の取扱手数料がかかる場合もあります。
無料回数がある銀行でも、そのサービスに適用されるかを確認します。
【4】初回の実行日と入金日
申し込んですぐに始まるとは限りません。いつから実行され、貯金用口座へいつ入るのかを確認しておきましょう。
🏧条件が合わなければ、自動入金などを確認する
生活用の銀行で自動振込が使えない、または手数料が高い場合は、貯金用の銀行に「定額自動入金」がないか確認します。
これは、受け取る側の銀行で設定し、他行の本人名義口座などから定期的にお金を取り寄せる方法です。
ただし、設定できる金額や日付が限られたり、引き落としから入金まで数営業日かかったりする場合があります。
月1,000円で貯めたいのにサービスの最低金額に届かない場合は、無理に貯金額を増やさず、手動などの方法を選びましょう。
同じ銀行内の目的別口座などへ移す場合は、「自動振替」が使えることもあります。
💸手数料は、年間で考えてみる
たとえば、1回の移動に仮に220円かかれば、毎月1回で年間2,640円です。
貯金額が少ないうちは、この負担も気になります。
無料で使える方法を確認し、必要以上に何度もお金を移さないようにしましょう。自動化すれば必ず無料になる、というわけではありません。
✅自動化しても、月1回は確認する
設定したら、まずは初回の引き落としと入金を確認します。
残高不足や申込時期などによって、予定どおりに移らない場合があるためです。
その後も、月1回の家計チェックで、
- 貯金分が移っているか
- 生活用口座の残高は足りているか
- 手数料が想定どおりか
を確認しましょう。
「貯金用は普段使わない」と「貯金用は確認しない」は別です。 入出金通知も利用し、不審な通知が来たときは月1回の確認日を待たずに確認してください。
📝今日やることリスト|まずは1つでOK
まだ口座を分けていない人
- ✅ 手持ちの別銀行の口座を、貯金用に使えるか確認する
- ✅ 生活費を残して、月5,000円を取り分けられるか考える
厳しければ、月1,000円などに下げて大丈夫です。
すでに口座を分けている人
- ✅ 自動で移す方法と手数料を確認する
- ✅ 貯金用への入金と、生活用の残高を確認する
全部を今日終わらせる必要はありません。自分に必要なところを1つ進めましょう。
❓FAQ|先取り貯金と口座の使い分けでよくある質問5つ
Q1.先取り貯金はいくらから始めればいい?
A.月1,000円や5,000円など、生活に無理のない金額からでOKです。
給料などが入ったら、使う前に貯金分を分けましょう。手取りの何%かにこだわらず、必要な生活費と支払いを確保して、続けられる額から始めてください。
Q2.貯金口座を分けるなら、何口座必要?
A.まずは「使う口座」と「貯める口座」の2つで十分です。
給料の受け取りや支払いは使う口座にまとめ、貯金分を貯める口座へ移します。教育費や車代など、さらに分けたい目的ができたら追加を考えましょう。
Q3.貯金用の口座は、別の銀行にしたほうがいい?
A.貯金をつい使ってしまう人には、生活用と別の銀行に分ける方法がおすすめです。
普段の支払いから切り離し、取り崩す前に一呼吸置くためです。ただし必須ではなく、同じ銀行の目的別口座などで管理できる人は、その方法でも大丈夫です。
Q4.貯金口座を分けるデメリットは?
A.口座管理の手間、お金を移す手数料、生活用口座の残高不足に注意が必要です。
口座を増やしすぎず、手数料を確認しましょう。使う口座には、次の入金までの生活費・引き落としに必要なお金と、予備のお金を残しておくと安心です。
Q5.先取り貯金を自動化するには?
A.銀行の自動振込や自動入金などを使うと、毎月決まった額を貯金用口座へ移せます。
まずは使う銀行のサービスを確認しましょう。設定できる金額・日付・手数料は銀行によって異なります。入金まで数営業日かかる場合もあるため、実際にお金が届く日も確認してください。
✅まとめ|2口座と小さな金額から始めよう
先取り貯金は、使うお金と貯めるお金を、使う前に分けておく方法です。
迷ったら、今の銀行を生活用に残し、別の銀行を貯金用にするところから始めましょう。
生活費を確保して月5,000円。厳しければ1,000円から。慣れたら自動化し、月1回は入金と残高を確認します。
大切なのは、最初から大きく貯めることより、暮らしの中で続く流れを作ることです。
📚あわせて読みたい記事
貯金用にネット銀行を使いたい方へ。
👉 前の記事:ネット銀行の安全対策と選び方
生活費や支出を整理したい方へ。
👉 次の記事:家計簿の始め方
🐾さいごに
おじ「未来の自分に、毎月ちょっとずつ取り置きですな」
ねこ「今の自分の生活費も、ちゃんと残しておきましょうぞ🐾」
またね ノシノシ
📚 記事はnoteでも読めますぞ!
X(旧Twitter)でもつぶやき中ですぞ!
📌この記事は、2026年9月に確認した情報をもとにまとめています。銀行のサービス・手数料・設定条件は変更されるため、利用前に各銀行の最新案内をご確認ください。本文の貯金額や予備費は例であり、家計に合わせて調整しましょう。
🐾 他の家計見直しも気になる方へ
👉 家計見直しの「順番」まとめ(全14記事)はこちら
📌 最後まで読んでくださり、ありがとうございますぞ!
この記事が「役に立った!」「おもしろかった!」と思ったら…
✅ noteやXのフォローで最新記事を見逃さずチェック!
✅ シェアで「これ使えるかも?」と誰かに届けてくれるとうれしいですぞ🐾
✅ コメントも、おじさんとねこの励みになりますぞ!
(もちろん、読むだけでもじゅうぶんありがたいですぞ🍵)